حسابداری و فایننس؛ دو تخصص متفاوت، یک هدف مشترک
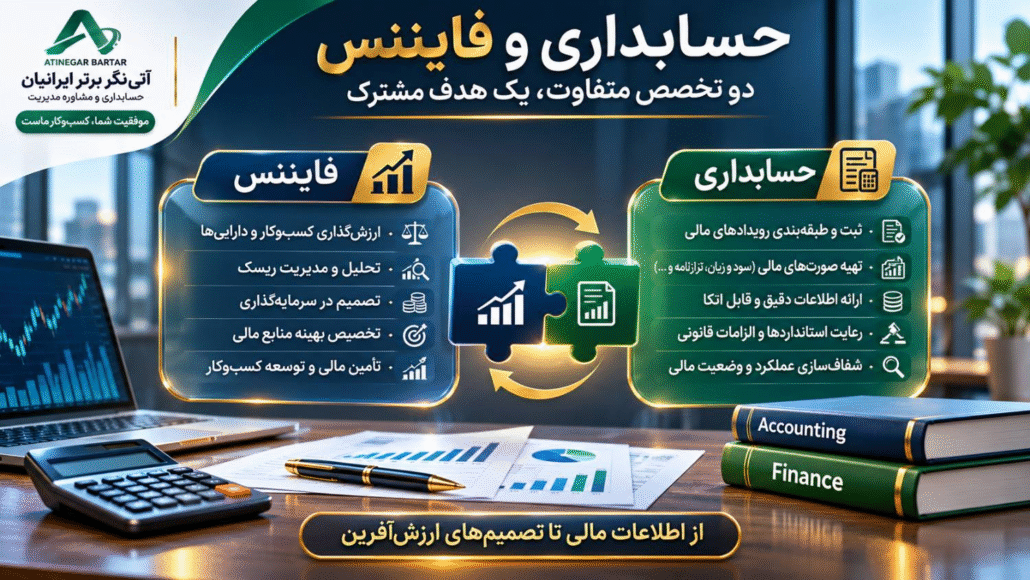
در فضای کسبوکار، اصطلاحات «حسابداری» و «فایننس» بسیار نزدیک به یکدیگر به نظر میرسند و حتی گاهی بهجای هم استفاده میشوند. هر دو حوزه با پول، اطلاعات مالی، صورتهای مالی و عملکرد اقتصادی شرکتها سروکار دارند؛ اما نقش، هدف و نوع سؤالاتی که مطرح میکنند یکسان نیست.
اگر بخواهیم تفاوت آنها را بسیار ساده بیان کنیم:
حسابداری میپرسد: «چه اتفاقی افتاده است؟»
فایننس میپرسد: «با توجه به این اطلاعات، حالا چه تصمیمی باید بگیریم؟»
حسابداری تلاش میکند فعالیتهای مالی یک کسبوکار را به شکلی دقیق، منظم و قابل اتکا ثبت و گزارش کند. فایننس از همین اطلاعات برای تحلیل آینده، ارزیابی فرصتها، سنجش ریسک، ارزشگذاری و تصمیمگیری درباره نحوه استفاده از منابع مالی بهره میبرد.
در یک کسبوکار حرفهای، این دو حوزه نه رقیب یکدیگرند و نه جایگزین هم؛ بلکه دو بخش مکمل از نظام مدیریت مالی شرکت محسوب میشوند.
حسابداری چیست؟
حسابداری را میتوان زبان مالی کسبوکار دانست. تقریباً هر فعالیت اقتصادی یک شرکت، اثری مالی ایجاد میکند که باید بهدرستی ثبت، طبقهبندی و گزارش شود.
فروش محصولات، ارائه خدمات، خرید مواد اولیه، پرداخت حقوق کارکنان، خرید تجهیزات، دریافت تسهیلات، پرداخت بدهی، خرید دارایی، افزایش سرمایه و بسیاری از رویدادهای دیگر، همگی بخشی از اطلاعاتی هستند که حسابداری باید آنها را ثبت و پردازش کند.
هدف اصلی حسابداری این است که فعالیتهای اقتصادی شرکت را به اطلاعات مالی ساختارمند، قابل اندازهگیری و قابل اتکا تبدیل کند.
این اطلاعات برای گروههای مختلفی اهمیت دارد؛ از جمله:
- مدیران شرکت
- سهامداران
- سرمایهگذاران
- بانکها و اعتباردهندگان
- سازمانهای نظارتی
- حسابرسان
- مشاوران مالی
- کارشناسان ارزشگذاری
بنابراین حسابداری صرفاً ثبت عدد و رقم نیست؛ بلکه زیرساختی برای شناخت وضعیت واقعی یک کسبوکار است.
حسابداری چه اطلاعاتی را بررسی میکند؟
فعالیت حسابداری معمولاً حول چند مفهوم اساسی شکل میگیرد.
درآمد
درآمد نشان میدهد شرکت از فروش کالا، ارائه خدمات یا سایر فعالیتهای اقتصادی خود چه میزان منابع اقتصادی کسب کرده است.
هزینه
هزینهها منابعی هستند که شرکت برای ایجاد درآمد، ادامه فعالیت یا توسعه کسبوکار مصرف میکند.
دارایی
داراییها منابع اقتصادی در اختیار شرکت هستند که انتظار میرود در آینده برای کسبوکار منفعت اقتصادی ایجاد کنند.
داراییها میتوانند شامل وجه نقد، موجودی کالا، ماشینآلات، تجهیزات، زمین، ساختمان و در شرایط خاص برخی داراییهای نامشهود باشند.
بدهی
بدهیها نشاندهنده تعهدات شرکت در برابر اشخاص یا مؤسسات دیگر هستند؛ مانند تسهیلات بانکی، حسابهای پرداختنی یا سایر تعهدات مالی.
حقوق مالکانه
حقوق مالکانه نشاندهنده سهم صاحبان شرکت از خالص داراییهای کسبوکار است.
مهمترین خروجی حسابداری؛ صورتهای مالی
یکی از مهمترین نتایج سیستم حسابداری، تهیه صورتهای مالی است.
صورتهای مالی اطلاعات ثبتشده را به شکلی ساختارمند در اختیار استفادهکنندگان قرار میدهند.
صورت سود و زیان
این گزارش نشان میدهد شرکت طی یک دوره مالی چه میزان درآمد داشته، چه هزینههایی متحمل شده و در نهایت به چه میزان سود یا زیان رسیده است.
صورت وضعیت مالی یا ترازنامه
ترازنامه تصویری از وضعیت مالی شرکت در یک تاریخ مشخص ارائه میکند.
در این صورت مالی، داراییها، بدهیها و حقوق مالکانه شرکت نمایش داده میشوند.
صورت جریان وجوه نقد
این گزارش نشان میدهد وجه نقد چگونه وارد شرکت شده و در چه فعالیتهایی مصرف شده است.
جریان نقدی معمولاً در سه حوزه بررسی میشود:
- فعالیتهای عملیاتی
- فعالیتهای سرمایهگذاری
- فعالیتهای تأمین مالی
یادداشتهای توضیحی
بخش قابل توجهی از اطلاعات مهم مالی شرکت در یادداشتهای توضیحی صورتهای مالی ارائه میشود.
این اطلاعات میتوانند شامل جزئیات داراییها، بدهیها، قراردادها، سرمایهگذاریها، تعهدات، سیاستهای حسابداری و سایر موارد باشند.
حسابداری در نهایت چه سؤالاتی را پاسخ میدهد؟
حسابداری به مدیران و استفادهکنندگان اطلاعات مالی کمک میکند به پرسشهایی مانند موارد زیر پاسخ دهند:
- شرکت چقدر درآمد داشته است؟
- هزینههای شرکت چه میزان بودهاند؟
- سود شرکت چقدر است؟
- شرکت چه داراییهایی دارد؟
- میزان بدهیهای شرکت چقدر است؟
- وجه نقد شرکت چگونه مصرف شده است؟
- وضعیت مالی شرکت نسبت به گذشته چه تغییری کرده است؟
- اطلاعات مالی تا چه اندازه دقیق و قابل اتکا هستند؟
- آیا رویدادهای مالی بهدرستی ثبت شدهاند؟
- آیا استانداردها و مقررات مالی رعایت شدهاند؟
بنابراین سه مفهوم در حسابداری اهمیت ویژهای دارند:
دقت، شفافیت و قابلیت اتکا.
فایننس چیست؟
فایننس یا مدیریت مالی از نقطهای آغاز میشود که اطلاعات مالی آماده استفاده برای تصمیمگیری هستند.
اگر حسابداری تصویر گذشته و وضعیت فعلی شرکت را فراهم کند، فایننس تلاش میکند با تحلیل این اطلاعات، درباره آینده تصمیم بگیرد.
فایننس به دنبال این است که منابع مالی محدود چگونه تخصیص پیدا کنند تا در مقابل ریسک موجود، بیشترین ارزش اقتصادی ممکن ایجاد شود.
به همین دلیل، فایننس ارتباط نزدیکی با موضوعاتی مانند موارد زیر دارد:
- سرمایهگذاری
- ارزشگذاری
- مدیریت ریسک
- تأمین مالی
- هزینه سرمایه
- تحلیل مالی
- بودجهبندی سرمایهای
- مدیریت نقدینگی
- تخصیص منابع
- ارزیابی پروژهها
- تصمیمهای توسعهای
فایننس چه سؤالاتی مطرح میکند؟
برخلاف حسابداری که بیشتر درباره ثبت و گزارش آنچه اتفاق افتاده سؤال میکند، فایننس معمولاً پرسشهای آیندهمحور دارد.
برای مثال:
- آیا اجرای یک پروژه سرمایهگذاری اقتصادی است؟
- آیا خرید یک شرکت دیگر ارزش دارد؟
- آیا شرکت باید وام بگیرد یا افزایش سرمایه دهد؟
- بهترین محل استفاده از منابع مالی شرکت چیست؟
- ارزش واقعی شرکت چقدر است؟
- ارزش یک سهم چه میزان است؟
- ریسک یک سرمایهگذاری چقدر است؟
- چه بازدهی باید از سرمایهگذاری انتظار داشت؟
- شرکت چه میزان سرمایه برای توسعه نیاز دارد؟
- آیا باید سود میان سهامداران تقسیم شود یا مجدداً در شرکت سرمایهگذاری شود؟
- چه عواملی میتوانند ارزش شرکت را در آینده افزایش دهند؟
در نتیجه، فایننس معمولاً بر سه مفهوم مهم تمرکز دارد:
تحلیل، ارزیابی و تصمیمگیری.
تفاوت بنیادی حسابداری و فایننس
تفاوت این دو حوزه را میتوان در یک مقایسه ساده مشاهده کرد.
حسابداری بیشتر به گذشته و وضعیت موجود میپردازد.
فایننس بیشتر به آینده و تصمیمگیری توجه دارد.
حسابداری میپرسد:
چه اتفاقی افتاده است؟
فایننس میپرسد:
با توجه به آنچه اتفاق افتاده و شرایط آینده، اکنون چه تصمیمی باید بگیریم؟
یک مثال ساده از تفاوت حسابداری و فایننس
فرض کنید یک شرکت در پایان سال اعلام میکند که فروش آن نسبت به سال قبل ۳۰ درصد افزایش یافته است.
حسابداری بررسی میکند:
- آیا این فروش بهدرستی ثبت شده است؟
- هزینههای مربوط به این فروش چقدر بودهاند؟
- سود شرکت چه میزان افزایش یافته است؟
- چه میزان از فروش بهصورت نقدی وصول شده است؟
- این افزایش فروش چه اثری بر داراییها و بدهیها داشته است؟
اما فایننس سؤالات متفاوتی مطرح میکند:
- آیا این رشد فروش در آینده ادامه خواهد داشت؟
- آیا برای ادامه رشد نیاز به سرمایهگذاری جدید وجود دارد؟
- آیا سرمایهگذاری جدید بازده مناسبی خواهد داشت؟
- این رشد چه اثری بر ارزش شرکت دارد؟
- ریسک ادامه این روند چقدر است؟
- آیا اکنون زمان مناسبی برای توسعه کسبوکار است؟
همین مثال نشان میدهد که حسابداری و فایننس از دادههای مرتبط استفاده میکنند، اما هدف آنها متفاوت است.
حسابداری بدون فایننس چه مشکلی ایجاد میکند؟
ممکن است یک شرکت سیستم حسابداری بسیار دقیق و حرفهای داشته باشد و گزارشهای مالی آن کاملاً صحیح و منظم باشند.
اما اگر مدیران نتوانند از این اطلاعات برای تصمیمگیری استفاده کنند، داشتن اطلاعات دقیق بهتنهایی کافی نیست.
برای مثال، ممکن است شرکت بداند:
- میزان سود چقدر است،
- جریان نقدی چه وضعیتی دارد،
- هزینهها چگونه تغییر کردهاند،
- بدهیها چقدر هستند.
اما سؤال اصلی همچنان باقی میماند:
با این اطلاعات چه تصمیمی باید گرفته شود؟
آیا باید سرمایهگذاری جدید انجام شود؟
آیا پروژهای متوقف شود؟
آیا منابع شرکت در بخش دیگری استفاده شوند؟
آیا باید برای توسعه کسبوکار تأمین مالی انجام شود؟
بدون تحلیل مالی، پاسخ به این پرسشها دشوار خواهد بود.
به همین دلیل:
اطلاعات دقیق بدون تحلیل مناسب، الزاماً به تصمیم درست منجر نمیشوند.
فایننس بدون حسابداری چه مشکلی دارد؟
در مقابل، تحلیل مالی نیز بدون اطلاعات معتبر نمیتواند نتیجه قابل اتکایی ایجاد کند.
حتی پیشرفتهترین مدلهای ارزشگذاری و تحلیل مالی در صورتی که دادههای ورودی آنها اشتباه باشند، نتیجه قابل دفاعی نخواهند داشت.
اگر:
- فروش بهدرستی ثبت نشده باشد،
- هزینهها ناقص باشند،
- بدهیها مشخص نباشند،
- جریان نقدی اشتباه گزارش شده باشد،
- اطلاعات داراییها ناقص باشند،
تحلیلگر نمیتواند ارزش واقعی شرکت را بهدرستی ارزیابی کند.
بنابراین:
فایننس قوی بر پایه حسابداری ضعیف، نتیجه قابل اتکایی ایجاد نمیکند.
حسابداری و فایننس چگونه مکمل یکدیگرند؟
رابطه این دو حوزه را میتوان به این شکل تصور کرد:
حسابداری اطلاعات را تولید میکند؛ فایننس اطلاعات را به تصمیم تبدیل میکند.
حسابداری زیرساخت دادهای را فراهم میکند.
فایننس از این زیرساخت برای:
- تحلیل،
- برنامهریزی،
- ارزشگذاری،
- سرمایهگذاری،
- مدیریت ریسک،
- تأمین مالی
استفاده میکند.
بنابراین، کیفیت تصمیم مالی تا حد زیادی به کیفیت اطلاعات حسابداری وابسته است.
ارتباط حسابداری و فایننس با ارزشگذاری
ارزشگذاری یکی از مهمترین حوزههایی است که در آن حسابداری و فایننس به یکدیگر متصل میشوند.
برای ارزشگذاری یک شرکت، ابتدا باید عملکرد تاریخی آن بررسی شود.
در این مرحله، اطلاعات حسابداری اهمیت زیادی دارند.
تحلیلگر معمولاً مواردی مانند اینها را بررسی میکند:
- فروش
- سود عملیاتی
- سود خالص
- جریان نقدی
- داراییها
- بدهیها
- سرمایه
- هزینهها
- سرمایهگذاریهای انجامشده
اما ارزش شرکت صرفاً بر اساس گذشته تعیین نمیشود.
در مرحله بعد، فایننس وارد میشود و پرسشهای آیندهمحور مطرح میکند:
- فروش آینده چقدر خواهد بود؟
- حاشیه سود چگونه تغییر میکند؟
- شرکت چه میزان جریان نقدی ایجاد خواهد کرد؟
- نرخ رشد مناسب چیست؟
- ریسک شرکت چقدر است؟
- نرخ تنزیل چه میزان باید باشد؟
- مزیت رقابتی شرکت تا چه زمانی پایدار خواهد ماند؟
بنابراین ارزشگذاری ترکیبی از:
اطلاعات تاریخی + تحلیل آینده + ارزیابی ریسک
است.
چرا این موضوع در ارزشگذاری شرکت اهمیت دارد؟
یکی از اشتباهات رایج این است که تصور شود ارزش یک شرکت برابر با اعداد ثبتشده در صورتهای مالی است.
در حالی که ارزش اقتصادی یک کسبوکار میتواند بسیار متفاوت از ارزش دفتری آن باشد.
علت اصلی این تفاوت آن است که سرمایهگذار شرکت را برای منافع اقتصادی آینده خریداری میکند، نه صرفاً داراییهایی که در گذشته ثبت شدهاند.
برای مثال ممکن است شرکتی:
- برند قدرتمندی داشته باشد،
- فناوری اختصاصی توسعه داده باشد،
- مشتریان وفاداری داشته باشد،
- نرمافزار ارزشمندی ایجاد کرده باشد،
- دانش فنی تخصصی داشته باشد.
بخشی از این عوامل ممکن است بهطور کامل در ترازنامه منعکس نشده باشند، اما میتوانند تأثیر قابل توجهی بر ارزش اقتصادی شرکت داشته باشند.
ارتباط حسابداری و فایننس با داراییهای نامشهود
در اقتصاد دانشبنیان، این موضوع اهمیت بیشتری پیدا کرده است.
بخش قابل توجهی از ارزش برخی شرکتها ناشی از داراییهای فیزیکی مانند زمین، ساختمان و ماشینآلات نیست.
بلکه ارزش آنها میتواند از داراییهایی ناشی شود مانند:
- برند
- نرمافزار
- دانش فنی
- فناوری
- داده
- اختراع
- مالکیت فکری
- قراردادها
- مجوزها
- شبکه مشتریان
- روابط تجاری
- دانش سازمانی
این داراییها تحت عنوان داراییهای نامشهود شناخته میشوند.
نقش حسابداری در داراییهای نامشهود
حسابداری بررسی میکند که آیا یک دارایی نامشهود شرایط لازم برای شناسایی و ثبت در صورتهای مالی را دارد یا خیر.
موضوعاتی مانند موارد زیر اهمیت پیدا میکنند:
- قابلیت شناسایی
- کنترل دارایی
- ایجاد منافع اقتصادی آینده
- قابلیت اندازهگیری قابل اتکا
اما حتی اگر یک دارایی نامشهود در صورتهای مالی ثبت نشده باشد، این موضوع الزاماً به معنای بیارزش بودن آن نیست.
نقش فایننس در داراییهای نامشهود
فایننس و ارزشگذاری سؤال متفاوتی مطرح میکنند:
این دارایی چه میزان منفعت اقتصادی ایجاد میکند؟
برای مثال در ارزشگذاری برند ممکن است بررسی شود:
- برند چه میزان قدرت قیمتگذاری ایجاد میکند؟
- چه سهمی از فروش ناشی از قدرت برند است؟
- مشتریان تا چه اندازه به برند وفادار هستند؟
- برند چه مزیت رقابتی ایجاد میکند؟
در ارزشگذاری دانش فنی نیز ممکن است بررسی شود:
- فناوری چه درآمدی ایجاد میکند؟
- هزینه جایگزینی آن چقدر است؟
- چه میزان از سود شرکت ناشی از این دانش فنی است؟
- عمر اقتصادی فناوری چقدر است؟
بنابراین فایننس میتواند به شناسایی ارزشی کمک کند که ممکن است بهصورت مستقیم در صورتهای مالی دیده نشود.
نقش حسابداری و فایننس در سرمایهگذاری
سرمایهگذار برای تصمیمگیری به هر دو حوزه نیاز دارد.
ابتدا از اطلاعات حسابداری استفاده میکند تا شرایط فعلی شرکت را بشناسد.
سپس با ابزارهای مالی بررسی میکند:
- آیا شرکت ارزش سرمایهگذاری دارد؟
- قیمت سهم مناسب است؟
- ریسک سرمایهگذاری چقدر است؟
- بازده مورد انتظار چیست؟
- رشد آینده چگونه خواهد بود؟
به همین دلیل تحلیل سرمایهگذاری بدون شناخت صورتهای مالی و بدون تحلیل مالی ناقص خواهد بود.
نقش حسابداری و فایننس در تأمین مالی
شرکتها برای توسعه فعالیت خود ممکن است به منابع مالی جدید نیاز داشته باشند.
این منابع میتوانند از طریق:
- افزایش سرمایه
- دریافت تسهیلات
- انتشار اوراق
- ورود سرمایهگذار جدید
- منابع داخلی شرکت
تأمین شوند.
حسابداری وضعیت بدهی، سرمایه و توان مالی شرکت را نشان میدهد.
فایننس بررسی میکند کدام روش تأمین مالی برای شرکت مناسبتر است.
نقش حسابداری و فایننس در مدیریت ریسک
مدیریت ریسک یکی دیگر از حوزههای مشترک این دو تخصص است.
حسابداری میتواند نشانههایی از ریسکهای مالی ارائه کند، مانند:
- افزایش بدهی
- کاهش نقدینگی
- افزایش هزینهها
- کاهش حاشیه سود
فایننس بررسی میکند این ریسکها چه اثری بر ارزش و آینده کسبوکار دارند و چگونه باید مدیریت شوند.
تفاوت نگاه حسابداری و فایننس به دارایی
یکی از جذابترین تفاوتها در نگاه این دو حوزه به مفهوم «دارایی» است.
در حسابداری، دارایی باید معیارهای مشخصی برای شناسایی داشته باشد.
در فایننس، یک منبع اقتصادی میتواند حتی اگر بهصورت کامل در ترازنامه ثبت نشده باشد، بر ارزش شرکت اثرگذار باشد.
به همین دلیل ممکن است ارزش بازار یک شرکت چند برابر ارزش دفتری آن باشد.
بخشی از این اختلاف میتواند ناشی از مواردی مانند:
- برند
- فناوری
- انتظارات رشد
- سرمایه انسانی
- شبکه مشتریان
- قدرت بازار
- دانش سازمانی
باشد.
چه کسانی در حوزه حسابداری فعالیت میکنند؟
برخی از مشاغل مرتبط با حسابداری عبارتاند از:
- حسابدار
- حسابرس
- حسابدار مالی
- حسابدار مدیریت
- مدیر مالی
- کارشناس کنترل مالی
- متخصص مالیات
- حسابرس داخلی
وظیفه اصلی این گروهها افزایش کیفیت، شفافیت و قابلیت اتکای اطلاعات مالی است.
چه کسانی در حوزه فایننس فعالیت میکنند؟
برخی مشاغل مرتبط با فایننس عبارتاند از:
- تحلیلگر مالی
- تحلیلگر سرمایهگذاری
- کارشناس ارزشگذاری
- مدیر سرمایهگذاری
- مدیر سبد سرمایهگذاری
- متخصص تأمین مالی
- تحلیلگر ریسک
- تحلیلگر مالی شرکتی
وظیفه اصلی این گروهها تحلیل فرصتها و طراحی تصمیمهای مالی است.
حسابداری بیشتر گذشتهنگر است یا آیندهنگر؟
حسابداری معمولاً تمرکز بیشتری بر ثبت و گزارش گذشته دارد.
البته اطلاعات حسابداری میتوانند برای پیشبینی آینده نیز استفاده شوند.
فایننس اما ذاتاً آیندهنگرتر است.
ارزش یک سرمایهگذاری وابسته به اتفاقاتی است که در آینده رخ خواهند داد.
به همین دلیل فایننس دائماً با مفاهیمی مانند:
- پیشبینی
- سناریوسازی
- ریسک
- نرخ تنزیل
- ارزش فعلی
- جریان نقدی آینده
سروکار دارد.
یک زنجیره ساده برای درک ارتباط این دو حوزه
میتوان رابطه حسابداری و فایننس را در یک زنجیره ساده خلاصه کرد:
فعالیت اقتصادی → ثبت حسابداری → گزارش مالی → تحلیل مالی → تصمیمگیری → ایجاد ارزش
اگر هر بخش از این زنجیره ضعیف باشد، کیفیت تصمیم نهایی کاهش پیدا میکند.
چرا مدیران کسبوکار باید تفاوت این دو حوزه را بدانند؟
مدیر الزاماً نباید متخصص حسابداری یا فایننس باشد، اما باید تفاوت نقش این دو حوزه را درک کند.
مدیری که صرفاً گزارشهای مالی را مشاهده کند اما نتواند از آنها برای تصمیمگیری استفاده کند، بخشی از ظرفیت اطلاعات مالی را از دست میدهد.
در مقابل، مدیری که تصمیمهای بزرگ سرمایهگذاری را بدون اطلاعات مالی معتبر اتخاذ کند، ریسک قابل توجهی به کسبوکار تحمیل میکند.
شناخت ارتباط این دو حوزه به مدیران کمک میکند:
- تصمیمهای مالی منطقیتری اتخاذ کنند،
- منابع را بهتر تخصیص دهند،
- ریسکها را زودتر شناسایی کنند،
- ارزش واقعی کسبوکار را بهتر درک کنند،
- تصمیمهای توسعهای دقیقتری بگیرند.
حسابداری یا فایننس؛ کدام مهمتر است؟
پاسخ این سؤال به هدف موردنظر بستگی دارد.
اگر سؤال این باشد:
وضعیت مالی شرکت چیست؟
حسابداری نقش اصلی دارد.
اگر سؤال این باشد:
با توجه به این وضعیت چه تصمیمی باید گرفت؟
فایننس اهمیت بیشتری پیدا میکند.
اما در سطح مدیریت حرفهای شرکت، نمیتوان یکی را جایگزین دیگری کرد.
زیرا:
حسابداری بدون فایننس، اطلاعات بدون تصمیم است.
فایننس بدون حسابداری، تصمیم بدون زیرساخت اطلاعاتی قابل اتکاست.
جمعبندی
حسابداری و فایننس دو حوزه متفاوت اما کاملاً مکمل هستند.
حسابداری وظیفه دارد رویدادهای مالی شرکت را ثبت، طبقهبندی، اندازهگیری و گزارش کند و تصویری روشن از وضعیت مالی کسبوکار ارائه دهد.
فایننس از این اطلاعات برای تحلیل، ارزشگذاری، مدیریت ریسک، سرمایهگذاری، تأمین مالی و تخصیص منابع استفاده میکند.
به زبان ساده:
حسابداری نشان میدهد کسبوکار کجا ایستاده است.
فایننس کمک میکند تصمیم بگیریم کسبوکار به کجا برود.
در محیط رقابتی امروز، بهویژه در شرکتهای دانشبنیان و کسبوکارهایی که بخش مهمی از ارزش آنها در برند، فناوری، نرمافزار، دانش فنی و سایر داراییهای نامشهود نهفته است، استفاده همزمان از اطلاعات حسابداری و تحلیل مالی اهمیت بیشتری پیدا کرده است.
در نهایت، تصمیم مالی حرفهای زمانی شکل میگیرد که اطلاعات معتبر حسابداری، تحلیل دقیق مالی و درک صحیح از ارزش اقتصادی کسبوکار در کنار یکدیگر قرار گیرند.
حسابداری زبان واقعیتهای مالی است؛ فایننس زبان تصمیم برای آینده.
و ترکیب این دو میتواند مسیر رشد، مدیریت حرفهای و ارزشآفرینی پایدار کسبوکار را هموار کند.